内容摘要
- 物理AI(Physical AI)标志着人工智能的下一次演进——它不再局限于生成数字内容或运行自主软件,而是让AI系统在真实的物理世界中工作。
- 全球物理AI市场规模预计到2030年将达到约4300亿欧元,随着系统规模化与成熟化,仍有可观的上行空间。
- 物理AI正在从早期试点走向规模化商业部署,这一过程将在未来3至5年内完成。尽管在受限领域已有早期应用,但随着技术难题逐步解决,大多数用例仍处于早期采用阶段。
- 价值将在整个生态系统中沉淀——不仅流向机器人和整车制造商,也流向半导体供应商、云与数据中心运营商、仿真与软件平台提供商、基础设施参与者,以及围绕具身智能重新设计流程的终端用户。
- 成功的关键在于看清物理AI今天在哪里具备商业可行性、在哪里仍为时过早,以及如何在不断演进的价值链上完成战略定位。
1、引言:物理AI革命:从软件走进实体经济
当今AI领域最核心的挑战,是技术进展的速度与重叠。许多企业还在消化生成式AI(Generative AI)的含义,下一个应用类别已经开始积蓄势能。智能体AI(Agentic AI)通过赋予系统自主规划、工具调用与数字环境内执行的能力,进一步扩展了这些系统。物理AI则代表着下一步:在真实世界中运行、与物理环境交互的AI系统。这些发展并非彼此取代,而是层层叠加、不断扩展AI的边界,标志着AI从软件领域向实体经济的延伸,并驱动前所未有的AI价值创造。
什么是物理AI?
物理AI是指能够感知物理世界、对其推理并作用于其中的AI系统。这些系统嵌入在机器之中——车辆、机器人、无人机、医疗设备或基础设施——并在物理规律、时延、安全与成本等真实世界约束下运行。生成式AI聚焦于产出数字成果,智能体AI协调数字行动,而物理AI聚焦于物理工作:移动物体、在环境中导航、操作工具、与人交互。最具决定性的转变在于,AI成为一个自主的行动者,而不再只是决策支持工具,这为各行业的AI价值创造打开了新的疆域。
真正改变的,是实际可行性。多项技术的汇聚,已把物理AI从研究愿景推向商业试验。物流、制造、出行、医疗与国防领域已经出现早期部署,到2030年,物理AI合计市场潜力约为4300亿欧元。关键问题在于,企业如何在这个新兴生态系统中定位自身,从而在整个技术栈上捕获价值。
本报告梳理了企业可以借助自身能力构建可持续竞争优势、并在物理AI市场打造制胜主张的战略战场。
2、价值创造潜力:物理AI最先在自动化压力最大的地方释放价值
在自动化能带来高经济价值、环境部分结构化、人力稀缺昂贵或暴露于风险之中的场景里,物理AI的采用会加速。市场机会横跨六大重点垂直领域:
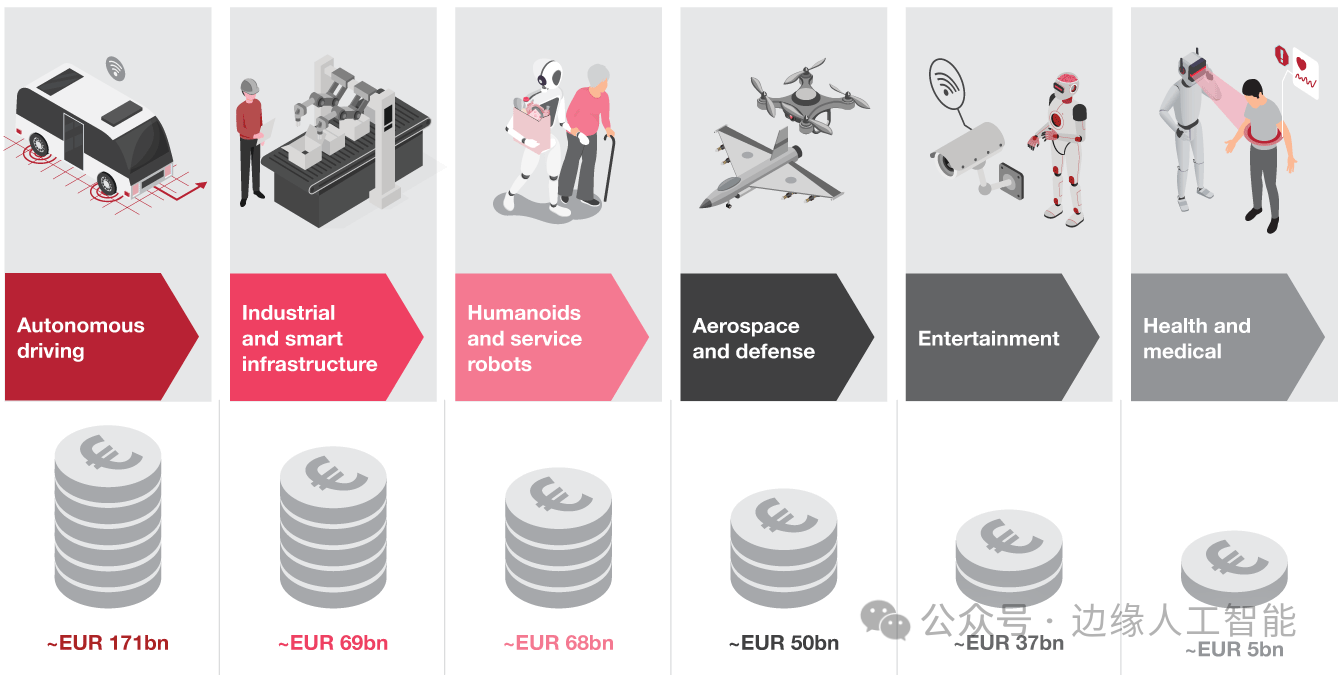
图1:物理AI的六大重点垂直领域(自主驾驶约1710亿欧元、工业与智能基础设施约690亿欧元、人形与服务机器人约680亿欧元、航空航天与国防约500亿欧元、娱乐约370亿欧元、健康与医疗约50亿欧元)
3、技术成熟度:物理AI的核心能力正在快速进步
物理AI系统建立在三项紧密耦合的能力之上:感知、决策与执行。
多模态传感器融合与感知的进步,正在改善物理AI系统在真实条件下对自身状态的估计与对环境的理解。规划、推理与输入整合方面的进展,使机器人即便在不确定或有噪声的环境中,也能选择并排序行动。同时,执行器与控制系统的改进不断提升精度、能效与响应速度,使系统能够在更高速度下安全运行。
这些能力在能源、安全与系统可靠性方面受到严格约束,对底层基础设施提出了新要求,也推动了整个技术栈上的AI价值创造。
具身鸿沟塑造了市场采用格局
尽管进展迅速,物理AI在高度非结构化环境的适应能力、多样化物体的操作能力,以及具备情境感知的人机交互方面,仍落后于人类表现。这些具身鸿沟降低了系统在受控环境之外的可靠性与通用性。
然而,在高精度、高重复、先进感知与快速控制回路等受限任务中,物理AI如今已超越人类表现。这种不对称性,正是早期商业成功集中于物流、制造与出行,而非通用机器人的原因。
随着物理AI系统从研究走向规模化部署,价值创造正日益从独立硬件转向算力、基础软件与系统集成——重塑整个生态系统的市场与价值池。
4、价值池:物理AI的采用与价值分布
物理AI的采用将集中于高价值行业。到2030年,在全球约4300亿欧元的物理AI系统市场中,汽车行业将以约1710亿欧元领先,其次是工业自动化与仓储,约690亿欧元。对欧洲而言,早期采用到2030年将代表约800亿至1100亿欧元。
技术栈上的三大价值集中区
- 数字基础设施——高性能计算与存储形成瓶颈,把价值集中于领先的芯片供应商
- 基础模型——能够自主感知、规划与行动的「多模态AI大脑」攫取了软件价值的大部分份额
- 仿真平台与世界模型——在部署前实现虚拟训练与测试,降低成本和风险
对于希望在这一高度竞争、快速变化的行业中占据可观价值份额的企业而言,必须有意识地决定「在哪里竞争」以及「如何竞争」。
5、战略机会:塑造物理AI生态竞争优势的战略战场
在上述价值池的基础上,物理AI时代正围绕七大关键战场成形,它们决定了智能机器如何被构建、部署与控制。对全球领军企业和寻求在竞争力与战略自主之间取得平衡的欧洲企业而言,每个战场都呈现出不同的价值创造策略、控制点与风险。
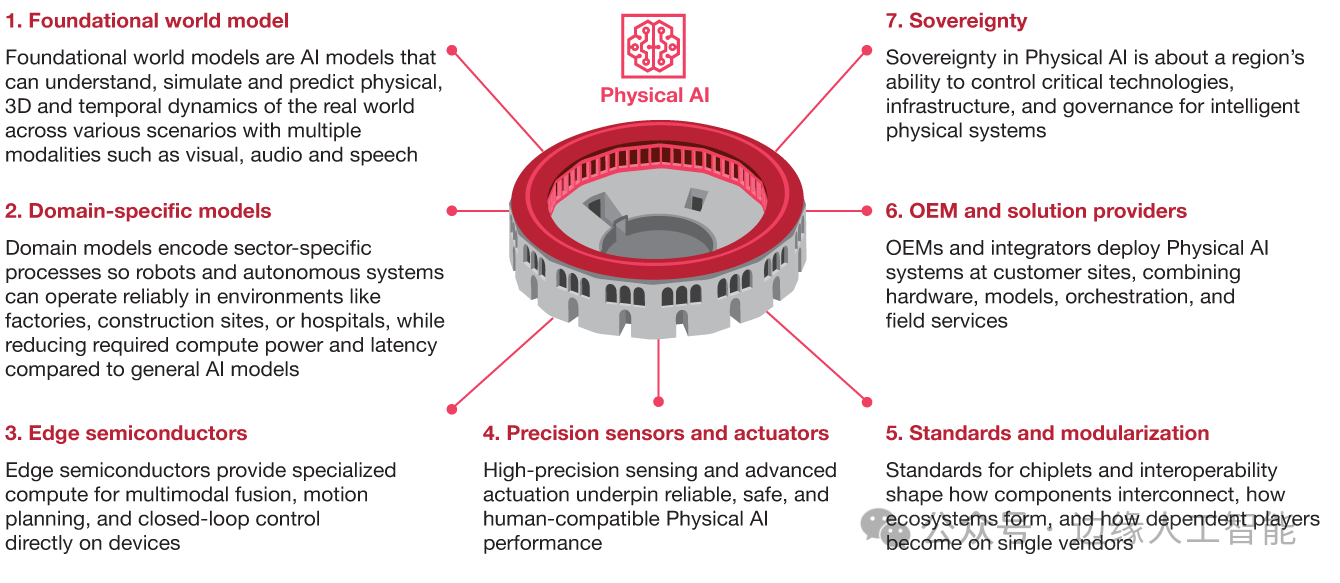
图2:物理AI生态的七大关键战略战场(基础世界模型、领域专用模型、边缘半导体、精密传感器与执行器、标准与模块化、整机厂与解决方案提供商、主权)
6、结论:智能正越过屏幕
有史以来第一次,AI系统能够作为自主主体在物理世界中感知、决策与行动,改变着物理工作的完成方式。这改变了战略算计:数字AI颠覆了信息工作,而物理AI将颠覆物理运营。那些掌握机器如何理解与交互物理世界的企业,将在此后数十年拥有结构性优势。
塑造这一格局的时间窗口很窄
基础模型、仿真平台与半导体架构正在此刻被定义。数据飞轮正在转动,标准正在形成。3至5年内,第一代物理AI领导者将确立,届时追赶的成本将高不可攀。关于平台伙伴、数据战略与自有能力的战略决策,需要在未来12至24个月内做出。
参考文献:
“Physical AI: Intelligence in motion”
https://www.strategyand.pwc.com/de/en/industries/telecommunication-media-and-technology/physical-ai.html
本文转自:边缘人工智能,转载此文目的在于传递更多信息,版权归原作者所有。如不支持转载,请联系小编demi@eetrend.com删除。


